Mostrando entradas con la etiqueta Valores. Mostrar todas las entradas

viernes, 9 de noviembre de 2012

IAG lanza una opa con una prima del 28% para hacerse con el 100% de Vueling

 Madrid 8 NOV 2012 

Las acciones se disparan cerca del precio de la oferta, de 7 euros por acción

Iberia ya controla un 45,85% del capital de la compañía, que vale en Bolsa 163,6 millones

IAG mantendrá Vueling como empresa independiente separada de Iberia Express
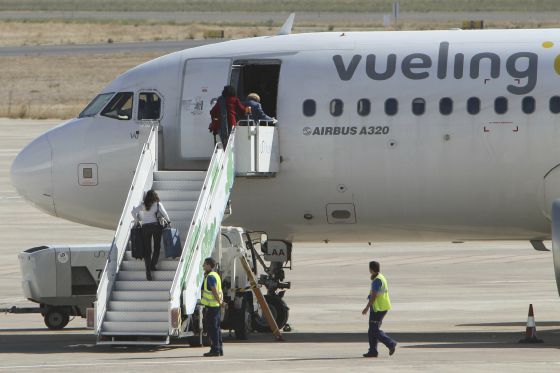


Varios pasajeros suben a un Airbus A320 de Vueling. / EFE


International Consolidated Airlines Group (IAG), el grupo fruto de la fusión de Iberia y British Airways, ha comunicado hoy a la Comisión Nacional del Mercado de Valores (CNMV) que va a lanzar una oferta pública de adquisición sobre el 100% del capital social de Vueling a un precio de 7 euros por acción, lo que implica una prima del 27,97% sobre el precio de mercado previo al anuncio. Como IAG ya controla un 46% de Vueling a través de Iberia, en la práctica se dirige al restante 54%, por el que ofrece 113 millones de euros. IAG espera completar la oferta en la primavera de 2013.
 IAG ha dejado claro que pretende “mantener la gestión de Vueling como sociedad operadora independiente con un modelo de negocio distinto al del resto de sociedades operadoras del grupo”, saliendo así al paso de los rumores que circulaban ayer que apuntaban a una fusión con Iberia Express. Más bien, lo que quiere la compañía es tener una plataforma alternativa con la que crecer en vuelos de bajo coste.
“Con su posición de liderazgo en Barcelona, la estrategia de crecimiento europea, y su baja estructura de costes, Vueling tiene mucho que ofrecer a IAG. Ha aumentado capacidad de manera significativa, a la vez que sigue siendo rentable, a pesar de la ralentización económica de España, y además ya tiene importantes contratos comerciales con Iberia. Tenemos intención de mantener el actual equipo directivo de Vueling”, señaló Willie Walsh, consejero delegado de IAG, en un comunicado.
La oferta se produce en un momento en que Iberia prepara un duro plan de ajuste que prevé comunicar hoy mismo a los sindicatos. Además, llega después de que los tribunales hayan anulado el laudo arbitral entre la compañía española y sus pilotos por la creación de Iberia Express.
Vueling, fundada en mayo de 2004, salió a Bolsa en noviembre de 2006 a un precio de 30 euros por acción. La compañía se estrenó con subidas en su primera etapa en el mercado, pero después de que los fondos de capital riesgo vendiesen el grueso de su participación, la empresa anunció que no iba a cumplir su plan de negocio y su cotización se desplomó. Siguió hundiéndose hasta 2008, cuando llegó a cotizar en un mínimo de 3 euros por acción. Ese año, pactó fusionarse con Clickair, en una operación que convertía a Iberia en su socio industrial de referencia. Tras dispararse en Bolsa en 2009, la compañía volvió a hundirse en 2010 y 2011. Este año había empezado a remontar el vuelo en Bolsa gracias a la mejora de sus resultados. Ayer, se disparó un 25%, hasta 6,85 euros, tras conocerse las condiciones de la oferta. Aun así, el precio de la opa es menos de la cuarta parte del de colocación en Bolsa.
La oferta está condicionada a lograr más del 90% del capital, lo que permitirá a IAG hacerse con el 100% al excluir a la compañía de Bolsa. La compañía encargará una valoración a un experto independiente con los criterios de las opas de exclusión, pero es difícil que eso se traduzca en una mejora de la oferta.
Puesto que Vueling ya está controlada por el grupo, IAG considera que no tiene obligación de obtener autorización de las autoridades de Competencia para llevar a cabo la operación.
IAG atenderá al pago de la contraprestación de la oferta confinanciación interna del grupo. La compañía espera que la operación refuerce la diversificación geográfica del grupo, alcanzando una posición de liderazgo en Barcelona y de crecimiento en el resto de Europa; que le permita contar con una plataforma de bajo coste; que genere posibles sinergias en costes de aprovisionamiento y financiación, si bien se espera que no sean significativas, y que redunde en un aumento del beneficio neto consolidado del grupo desde el primer año de la integración, según el comunicado remitido a la CNMV.
“Deberían ser buenas noticias para Vueling, ya que la operación ofrece muchas ventajas para esta aerolínea. Se beneficiará de la fortaleza financiera de un mayor grupo de aerolíneas, situándola en mejor posición para competir e invertir en nuevos productos y servicios. La aerolínea será capaz además de generar sinergias de ingresos y de costes como parte de IAG”, añadió Walsh, primer ejecutivo del grupo IAG.
http://economia.elpais.com/economia/2012/11/07/actualidad/1352316337_073327.html

lunes, 22 de octubre de 2012

Los mejores valores de la crisis pierden potencial en bolsa

APPLE, INDITEX, ASML, AB INBEV Y GRIFOLS
El tirón se agota en algunos de las compañías más rentables


Son el deseo de cualquier "stock-picker", el término anglosajón con el que se define a los gestores de fondos que hacen una cuidadosa selección de valores ganadores para su cartera. Más allá de criterios macro, regionales o sectoriales, estos profesionales valoran las características individuales de cada compañía. Buscan una cúpula directiva de confianza demostrada, un crecimiento del beneficio sostenido y sostenible, visibilidad, una valoración adecuada, y un elevado potencial.
Todas estas cualidades y otras más particulares están recogidas en un grupo de cinco valores que registran espectaculares repuntes desde la caída de Lehman Brothers. Y como no podía ser de otra manera, Apple lidera con un ascenso del 360 por ciento. La compañía de la manzana junto a Inditex, Grifols, el fabricante holandés de chips ASML y la cervecera belga AB Inbev han sido las apuestas de muchos inversores para hacer frente a la crisis. Y han acertado. Conozca los motores que han hecho volar su cotización. Pero, sobretodo, sepa cuáles tienen más posibilidades de seguir subiendo, que no son todos.
Apple
El valor de moda de Wall Street sigue rompiendo moldes. Sus datos bursátiles dan vértigo. Sus títulos se revalorizan más de un 5.000 por ciento desde 2000. Sin embargo, el valor empieza a dar muestras de debilidad. "Una de las claves de su éxito es que ha conseguido crear un mercado que necesita sus productos y en estos años tan difíciles, sus ventas no sólo no han caído, sino que han aumentado", explica Jesús de Blas, de Mercagentes.
¿Seguirá subiendo? Hay opiniones para todos los gustos. El ascenso ha sido demasiado fuerte. Y aunque la gran mayoría de los expertos de consenso de Bloomberg sigue aconsejando comprar, ya hay escépticos. Por ejemplo, Stuart Jeffrey, de Nomura, cree que "en una compañía impulsada principalmente por los teléfonos móviles en una industria muy propensa a la volatilidad, hay poco margen al alza, dada nuestra previsión de crecimiento de un dígito a partir de 2014".
"Una buena compañía, pero con valoraciones muy exigentes". Es la definición que Jesús de Blas hace de Inditex. A los expertos les gusta su modelo de negocio, el equipo directivo y sus cifras. Pero creen que el valor está un poco caro en el entorno de los 100 euros, que ha tocado en varias ocasiones en los últimos días.
Con todo, sigue habiendo expertos que confian en la compañía. "Mantiene una sana posición financiera; presenta resultados satisfactorios y sostiene un buen ritmo de apertura de nuevas tiendas. Está capacitada para seguir incrementando márgenes. Somos positivos", asegura Victoria Torre, de Self Bank.
ASML
A veces parece que sólo Estados Unidos cuenta con tecnológicas atractivas, pero en Europa también hay oportunidades y ASML es una de ellas. Este valor es uno de los ganadores de la crisis en el Eurostoxx 50, por detrás de Inditex. ¿Qué hay detrás de su éxito bursátil? Amit Harchandani, de Citi, lo explica: "Se trata de un campeón mundial con una cuota de mercado dominante en el mercado y está muy bien posicionada para beneficiarse de la demanda de equipamiento para teléfonos inteligentes", cuyo "boom" se ha visto en los últimos años. Sin embargo, su repunte cercano al 190 por ciento desde el comienzo de la crisis empieza a despertar la prudencia en ciertos analistas, por el mismo motivo que sucede con Apple.
Además, desde Citi son pesimistas: "Parece cada vez más probable que ASML podría registrar una caída secuencial de pedidos en el tercer trimestre, por la concentración de clientes, entre otros factores". Por ello, acaban de reducir el precio objetivo del valor hasta 44 euros, lo que limita su potencial. Además, la OPA sobre Cymer, el fabricante de dispositivos de rayos ultravioleta, no convence a los expertos. La mayoría aconseja mantener.
La mayor cervecera del mundo ha sido otra de las favoritas de los inversores durante la crisis. La compañía produce algunas de las cervezas más populares del mundo como Budweiser, Stella Artois, Beck´s y Leffe, entre otras. Su cotización se ha movido en los últimos días por dos operaciones corporativas en las que la compañía está involucrada. Por un lado, la posibilidad de que los organismos de competencia echen abajo su intención de hacerse con la mayoría del capital de la cervecera mexicana Modelo, una posibilidad que no preocupa demasiado a Andrea Pistacchi, de Citi. Por otro, los rumores sobre una fusión con su competidor SAB-Miller son cada vez más fuertes.
Con todo, el éxito de esta compañía se basa en un buen historial de resultados. El 31 de octubre presentará los del tercer trimestre e Ian Shackleton, de Nomura, espera que sean buenos: "La compañía presentará unas cifras robustas, con un crecimiento del 10 por ciento de las ganancias", estima. En el último mes los expertos están divididos con el valor, pero Pistacchi recomienda comprar.
Ha sido uno de los valores más recomendados por los analistas durante los últimos años. Ha sido considerado valor refugio, pero parece que se agota el potencial. "Con el PER actual está dando síntomas de sobrevaloración", considera Torre. "La compra de Talecris gustó mucho al mercado, pero es posible que su precio actual esté reflejando ya su mejor momento", explica Jesús de Blas. Conviene ser cauteloso.